Inhaltsverzeichnis
- Warum ein Kreditvergleich in Reutte so wichtig ist
- Die verschiedenen Kreditarten im Überblick
- Wichtige Kriterien beim Kreditvergleich
- Der Online-Kreditrechner als hilfreiches Werkzeug
- Eigenheimfinanzierung in Reutte – der Weg zur Immobilienfinanzierung
- Umschuldung: Wie Sie bestehende Kredite optimieren
- Vorteile einer unabhängigen Kreditberatung in Reutte
- So läuft ein professioneller Kreditvergleich Schritt für Schritt ab
- Ihr Finanzberater in Reutte
- FAQ – Häufige Fragen zum Kreditvergleich in Reutte
Ob Eigenheimfinanzierung, Autokauf, Umschuldung oder Unternehmerkredit – wer in Reutte und im Außerfern eine Finanzierung sucht, sollte die Konditionen sorgfältig vergleichen. Ein professioneller Kreditvergleich spart bares Geld, sorgt für Klarheit über Zinsen, Laufzeiten und Nebenkosten und schafft die Basis für eine solide Finanzplanung. Dieser Ratgeber zeigt, worauf es beim Kreditvergleich in Reutte ankommt und wie eine unabhängige Beratung den entscheidenden Vorteil verschafft.
Warum ein Kreditvergleich in Reutte so wichtig ist
Ein Kredit begleitet Kreditnehmer oft über viele Jahre. Schon kleine Unterschiede beim Zinssatz führen über die Laufzeit zu erheblichen Mehrkosten oder Ersparnissen. Wer die Angebote verschiedener Banken vergleicht, erkennt schnell, wie groß die Spanne zwischen den Anbietern tatsächlich ist. Ein Vergleich schafft Transparenz und schützt vor überteuerten Verträgen.
In Reutte kommt hinzu, dass viele Menschen ihre Bankgeschäfte traditionell bei der Hausbank erledigen. Dabei bleibt oft ungenutztes Sparpotenzial liegen. Ein systematischer Kreditvergleich holt das Beste aus dem Markt heraus und macht die Entscheidung nachvollziehbar.
Sparen durch den Vergleich – konkrete Zahlenbeispiele
Bereits kleine Unterschiede beim Zinssatz können die Gesamtkosten eines Kredits über viele Jahre spürbar verändern. Deshalb sollten Sie nicht nur die monatliche Rate, sondern vor allem den effektiven Jahreszins und die Gesamtkosten vergleichen
Die verschiedenen Kreditarten im Überblick
In Reutte werden unterschiedliche Kreditformen nachgefragt. Jede Kreditart hat ihre eigenen Merkmale, Vorteile und Einsatzbereiche.
Ratenkredit und Konsumkredit
Der klassische Privatkredit dient für Anschaffungen, Reisen, Möbel oder größere Wünsche. Er wird in gleichbleibenden monatlichen Raten zurückgezahlt und bietet planbare Konditionen. Die Laufzeiten liegen meist zwischen einem und zehn Jahren.
Autokredit
Der Autokredit ist eine spezielle Finanzierungsform für den Fahrzeugkauf. Er bietet oft günstigere Zinsen als ein herkömmlicher Konsumkredit, da das Fahrzeug als Sicherheit dient. Wichtig ist der Vergleich zwischen Bankkredit und Händlerfinanzierung.
Wohnkredit und Baufinanzierung
Für Hauskauf, Neubau oder Sanierung in Reutte und Umgebung kommt eine langfristige Baufinanzierung infrage. Laufzeiten von 20 bis 35 Jahren sind üblich. Hier zählen Zinsbindung, Tilgungshöhe und Flexibilität besonders stark.
Umschuldung und Zwischenfinanzierung
Bestehende Kredite lassen sich oft zu besseren Konditionen ablösen. Auch kurzfristige Liquiditätslücken – etwa beim Immobilienverkauf oder beim Warten auf eine Auszahlung – können mit einer Zwischenfinanzierung überbrückt werden.
Unternehmerkredit
Selbstständige und Unternehmen im Außerfern brauchen oft flexible Finanzierungslösungen. Investitionskredite, Betriebsmittelkredite und Kontokorrentlinien helfen dabei, das Unternehmen zu entwickeln und liquide zu bleiben.
Wichtige Kriterien beim Kreditvergleich
Beim Vergleich zählen nicht nur die Zinsen. Mehrere Faktoren entscheiden über die tatsächlichen Kosten und die Passgenauigkeit der Finanzierung.
Effektiver Jahreszins und Sollzinsbindung
Der effektive Jahreszins zeigt die tatsächlichen Kosten eines Kredits, inklusive aller Gebühren. Er ist der wichtigste Vergleichswert. Die Sollzinsbindung legt fest, wie lange der Zinssatz garantiert ist. Eine lange Bindung schützt vor steigenden Zinsen, kostet aber meist einen Zinsaufschlag.
Laufzeit und monatliche Rate
Eine längere Laufzeit senkt die monatliche Rate, erhöht aber die Gesamtkosten. Eine kürzere Laufzeit spart Zinsen, verlangt aber höhere Raten. Die Balance muss zum eigenen Budget passen.
Sondertilgung und Flexibilität
Viele Kreditverträge erlauben Sondertilgungen. Damit kann der Kredit schneller abbezahlt werden, wenn zusätzliche Mittel zur Verfügung stehen. Auch Ratenpausen oder Anpassungen der Rate sind wertvolle Optionen.
Bearbeitungsgebühren und Nebenkosten
Manche Banken verlangen Bearbeitungsgebühren, Kontoführungskosten oder Zusatzkosten für Sicherheiten. Diese Posten fließen in den Effektivzins ein, sollten aber trotzdem einzeln geprüft werden.
Der Online-Kreditrechner als hilfreiches Werkzeug
Ein Kreditrechner hilft dabei, verschiedene Szenarien durchzuspielen. Kreditnehmer geben Kreditsumme, Laufzeit und Zinssatz ein und erhalten sofort die monatliche Rate sowie die Gesamtkosten. So lassen sich unterschiedliche Angebote schnell gegenüberstellen. Der Kreditrechner ersetzt keine persönliche Beratung, liefert aber eine wertvolle Grundlage für das erste Gespräch.
Bonitätsprüfung und KSV – was Sie wissen sollten
In Österreich prüfen Banken die Bonität potenzieller Kreditnehmer über den Kreditschutzverband (KSV). Diese Auskunft zeigt, ob es in der Vergangenheit Zahlungsprobleme gab. Eine gute Bonität führt zu besseren Konditionen. Neben dem KSV zählen Einkommen, Beschäftigungsverhältnis und bestehende Verpflichtungen.
So verbessern Sie Ihre Bonität
Regelmäßige Einkommen, pünktliche Zahlung aller Rechnungen und ein solider Sparbetrag verbessern die Bonität. Wer alte Kredite konsequent tilgt, steigert seine Kreditwürdigkeit spürbar.
Eigenheimfinanzierung in Reutte – der Weg zur Immobilienfinanzierung
Der Traum vom eigenen Haus ist in Reutte und im Außerfern für viele Familien greifbar. Die Baufinanzierung erfordert aber eine gründliche Planung.
Eigenkapital, Fördermittel und Wohnbauförderung Tirol
Eigenkapital senkt die Kreditsumme und verbessert die Konditionen Wie viel Eigenkapital sinnvoll ist, hängt unter anderem von Vorhaben, Einkommen, Sicherheiten und Finanzierungskonzept ab. Die Wohnbauförderung Tirol bietet zusätzliche Möglichkeiten, um die Finanzierung zu entlasten. Fördermittel für Familien, junge Bauherren oder energieeffiziente Häuser sollten unbedingt geprüft werden.
Fixzins oder variabler Zinssatz?
Ein Fixzins gibt Planungssicherheit über viele Jahre. Ein variabler Zinssatz kann günstiger starten, birgt aber das Risiko steigender Raten. Die Wahl hängt von der eigenen Risikobereitschaft und der Zinsentwicklung ab. Ob ein fixer, variabler oder kombinierter Zinssatz passt, sollte anhand der persönlichen Risikobereitschaft und finanziellen Belastbarkeit geprüft werden.
Umschuldung: Wie Sie bestehende Kredite optimieren
Wer noch alte Kredite mit hohen Zinsen bedient, sollte über eine Umschuldung nachdenken. Dabei wird der bestehende Kredit durch einen neuen mit besseren Konditionen abgelöst. Das senkt die monatliche Belastung oder verkürzt die Laufzeit. Wichtig ist die Prüfung eventueller Vorfälligkeitsentschädigungen und der neuen Nebenkosten.
Vorteile einer unabhängigen Kreditberatung in Reutte
Die Hausbank bietet nur die eigenen Produkte an. Eine Beratung kann verschiedene Finanzierungsoptionen und Produktpartner gegenüberstellen.
Zugang zu einer Vielzahl an Anbietern
Ein Berater arbeitet mit zahlreichen Kreditinstituten zusammen. Das erhöht die Chance auf günstige Konditionen deutlich.
Individuelle Beratung statt Standardlösung
Jede Lebenssituation ist anders. Ein guter Berater analysiert die persönliche Lage und schlägt eine passende Lösung vor, statt ein Standardprodukt zu verkaufen.
Transparenz und Zeitersparnis
Der Berater übernimmt den Vergleich, sammelt die Unterlagen und erklärt die Angebote verständlich. Das spart Zeit und schafft Klarheit.
Häufige Fehler beim Kreditvergleich vermeiden
Zu kurze Laufzeiten führen zu hohen Raten und finanzieller Enge. Zu lange Laufzeiten treiben die Gesamtkosten in die Höhe. Wer nur auf den Nominalzins schaut, übersieht Nebenkosten. Prüfen Sie, welche Absicherungen zu Ihrer persönlichen Situation passen und welche Kosten damit verbunden sind. Auch das Ignorieren von Sondertilgungsoptionen ist ein häufiger Fehler.
So läuft ein professioneller Kreditvergleich Schritt für Schritt ab
Am Anfang steht die Bedarfsanalyse. Der Berater erfasst die finanzielle Situation, die Ziele und die Wünsche. Danach werden passende Angebote eingeholt und verglichen. Der Berater erklärt die Unterschiede und empfiehlt die beste Option. Nach der Entscheidung werden die Unterlagen zusammengestellt und der Kreditantrag gestellt. Nach positiver Prüfung erfolgt die Vertragsunterzeichnung und die Auszahlung.
Ihr Finanzberater in Reutte
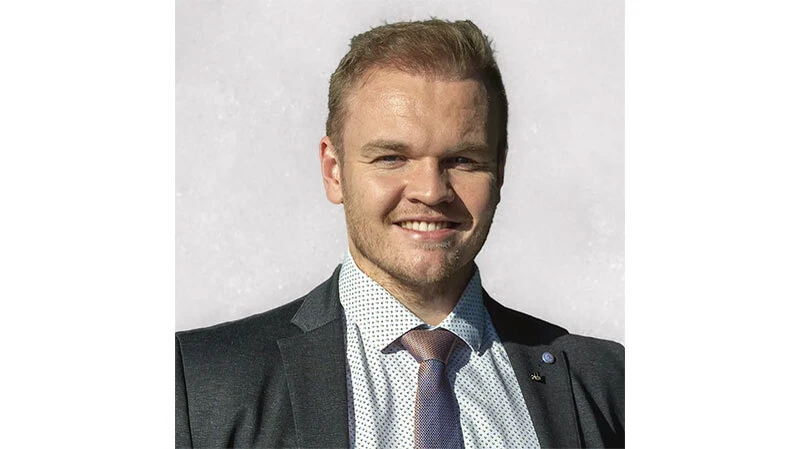
Marcel Walch berät als Bezirksleiter der OVB Allfinanzvermittlungs GmbH Kundinnen und Kunden in Reutte und im gesamten Außerfern. Sein Beratungsmodell baut auf drei Säulen auf: Analyse, Beratung und Service. Im Analysegespräch nimmt er sich die Zeit, die finanzielle Situation, die Pläne und die Wünsche des Kunden kennenzulernen. Auf dieser Grundlage präsentiert er im Beratungsgespräch eine maßgeschneiderte Finanzlösung. Regelmäßige Servicegespräche sorgen dafür, dass die Finanzplanung an veränderte Lebensumstände angepasst wird.
Marcel Walch arbeitet als Bezirksleiter für die OVB Allfinanzvermittlungs GmbH. Im Mittelpunkt stehen zunächst eine Analyse der persönlichen Ausgangslage, anschließend die Beratung zu passenden Finanzlösungen sowie regelmäßige Servicegespräche bei veränderten Lebenssituationen.
Das Leistungsspektrum des Finanzberaters
Das Angebot reicht vom Kreditvergleich über den Kreditrechner bis zur Eigenheimfinanzierung und Umschuldung. Auch die Bereiche Absicherung, Altersvorsorge, Versicherung, Unfall- und Gesundheitsvorsorge sowie Haushaltsoptimierung gehören dazu. Kunden erhalten eine umfassende Finanzplanung aus einer Hand und profitieren von einem transparenten Beratungsmodell.
FAQ – Häufige Fragen zum Kreditvergleich in Reutte
Wie lange dauert ein Kreditvergleich?
Je nach Finanzierungsvorhaben und Vollständigkeit der Unterlagen kann ein Kreditvergleich wenige Tage bis mehrere Wochen dauern.
Kostet der Kreditvergleich etwas?
Klären Sie vorab, ob für Beratung oder Vermittlung Kosten entstehen und wie eine mögliche Vergütung erfolgt.
Welche Unterlagen brauche ich für einen Kreditantrag?
Meist werden Einkommensnachweise, Kontoauszüge, ein Ausweisdokument und – je nach Vorhaben – weitere Unterlagen benötigt.
Kann ich einen Kredit auch als Grenzgänger aufnehmen?
Das hängt von Einkommen, Wohnsitz, Kreditgeber und den jeweiligen Unterlagen ab. Eine individuelle Prüfung ist erforderlich.
Was passiert bei Zahlungsschwierigkeiten?
Nehmen Sie frühzeitig Kontakt mit dem Kreditgeber auf. Gemeinsam lassen sich mögliche Schritte prüfen.
Kontaktieren Sie bitte:
OVB Geschäftspartner | Reutte
Marcel Walch
Bezirksleiter für die OVB
Obermarkt 3
6600 Reutte
Telefon: +43 677 611 351 84
E-Mail: marcel.walch@ovb.at
https://www.ovb.at/portrait/ovb-standorte/ovb-geschaeftspartner-reutte.html
Text wurde mittels KI generiert